Seguro de carga para embarques de cerámica: cómo se reparte realmente el riesgo en el viaje
- participación
- Tiempo de Publicación
- 2026/9/10
Resumen
La cerámica es pesada, apilable y quebradiza — lo que convierte al viaje, y no al horno, en el hogar del riesgo de pérdida. Esta guía explica dónde cambia de manos la responsabilidad según los términos comerciales, qué cubre de verdad una póliza de carga y por qué el expediente, y no la prima, decide si una pérdida en tránsito queda en historia o se vuelve factura.
El problema: el horno resistió, el viaje no
Un pedido de cerámica supera su inspección final con un informe limpio, se carga en el contenedor y durante unas semanas nadie puede tocarlo. Después ocurre el viaje — izadas, corrimientos, clima, manipulación en dos o tres terminales — y una pequeña parte de los embarques llega con alguna caja que cuenta otra historia. La pérdida en tránsito de la vajilla rara vez es dramática: un cuenco agrietado aquí, una esquina aplastada allá, descubiertos en el muelle semanas después de que todos siguieron adelante. Lo que separa un desenlace gestionado de uno feo no es la suerte ni la prima pagada — es si el riesgo se colocó a propósito, con la cobertura adecuada y los documentos para usarla. El seguro es la partida menos frecuente del presupuesto de abastecimiento y la que devuelve la atención con menos aviso.
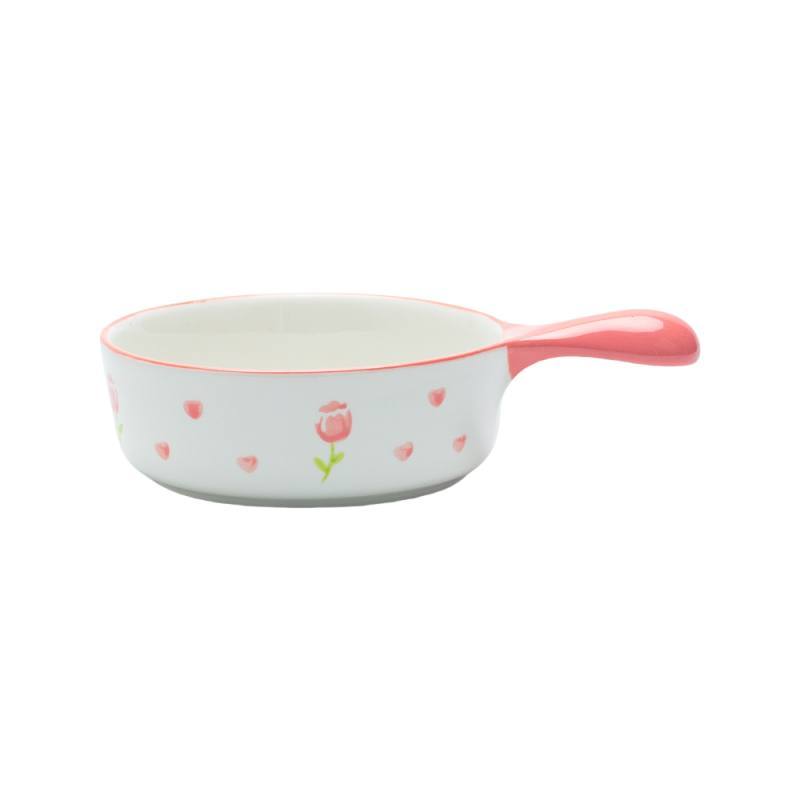
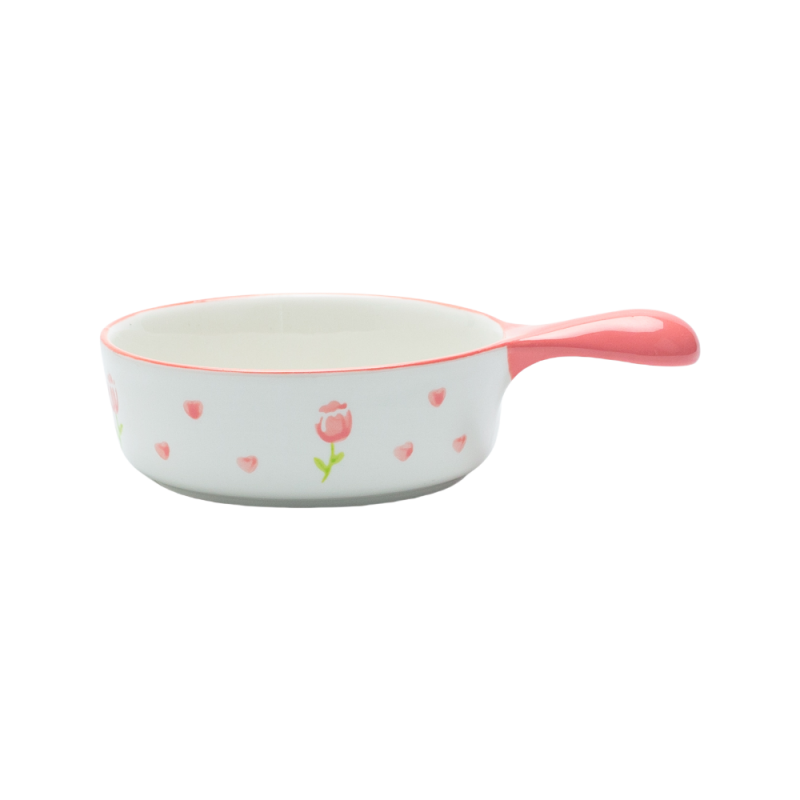
Productos en esta guía: Bonito cuenco de cerámica con asa · Mantequera de cerámica con tapa y ranura para cuchillos
Dónde encaja en la cadena de abastecimiento
El seguro queda aguas abajo de los términos comerciales elegidos al cotizar y aguas arriba del expediente del embarque que sostiene la reclamación si llega a hacer falta. La lista de verificación de consulta muestra cómo conseguir ese primer presupuesto preciso. En la mayoría de los programas, el agente de carga contrata o asesora la cobertura. La guía del agente de carga explica cómo elegir y gestionar al socio logístico. La cadena completa sigue el mapa estándar de abastecimiento. Consulta el mapa completo del proceso de abastecimiento de cerámica.
Dónde cambia de manos la responsabilidad
Los términos comerciales son, en el fondo, un mapa de quién asume el riesgo en cada metro del trayecto. FOB: el vendedor entrega la mercancía a bordo en el puerto de origen; desde ese punto el viaje — y sus riesgos — pertenecen al comprador. CIF: el vendedor contrata y paga además el transporte y el seguro hasta el puerto de destino; pero conviene mirar lo que CIF promete de verdad — la cobertura mínima, contratada en nombre del vendedor, en beneficio del comprador. El riesgo sigue transfiriéndose en origen, algo que sorprende a quien lee CIF como "el vendedor paga todo hasta mi puerto". DAP: el vendedor lleva el riesgo hasta el lugar de destino indicado, lo que devuelve la exposición del tránsito al lado del vendedor. Ninguna elección es universalmente correcta: son un emparejamiento entre quién controla el flete y quién quiere asumir el riesgo. La regla práctica: quien controla la decisión de flete debería controlar también la del seguro, porque ambas caminan juntas.
Qué cubre una póliza de carga — y qué te pide
Las pólizas marítimas se construyen sobre condiciones — familias de cobertura de distinta amplitud — y el nombre del certificado importa menos que lo que la condición incluye de verdad para mercancía propensa a romperse. Para cerámica la conversación con el asegurador es concreta: la rotura es el enemigo declarado, y su cobertura depende en gran medida de que el embalaje sea adecuado para el viaje. Dos verdades a nivel de mecanismo valen la pena. Primera: la póliza espera del asegurado el comportamiento de un dueño cuidadoso sin seguro — un embalaje que un perito llamaría sólido y valores declarados que reflejen el valor comercial real. Segunda: las exclusiones se agrupan alrededor de lo previsible — embalaje inadecuado, daño previo a la carga, y las mermas ordinarias de peso o volumen. Por eso la especificación de empaque y la conversación de seguro pertenecen a la misma reunión: la mejor posición para negociar prima es un estándar de cartón documentado y probado contra caídas. La guía de congelación de especificaciones explica cómo bloquear el arte y los archivos de empaque entre pedidos.
El expediente de reclamación: los documentos deciden
Cuando falla una caja, el desenlace lo decide el expediente, no las emociones. Las piezas que importan se reúnen en días: el aviso a la naviera o al asegurador dentro del plazo que fija el conjunto documental; la evidencia — fotografías de las cajas dañadas tal como fueron halladas, antes de reapilarlas, más el estado del contenedor al abrirlo; la pericia, donde el agente del asegurador examina la mercancía y emite su informe; y la cadena de papel — conocimiento de embarque, factura comercial, lista de empaque y el informe de inspección que demuestra que la mercancía salió sana de fábrica. La guía del expediente de embarque explica cómo leer informes de inspección y documentos de transporte. Ese último documento es el héroe silencioso: un informe de inspección previa al embarque convierte "la mercancía se dañó de alguna manera" en "la mercancía estaba sana en origen, protegida por un embalaje especificado y se dañó en tránsito" — que es exactamente la frase que una reclamación necesita.
Lógica de precios sin adivinanzas
Las primas se calculan sobre el valor declarado, la ruta, el estándar de embalaje y el historial de siniestros — y no hace falta la tarifa para actuar en consecuencia. Las palancas que mueven de verdad el costo son las ya comentadas: valores declarados realistas, estándares de embalaje documentados y un expediente limpio construido reportando bien, sin absorber en silencio las pérdidas pequeñas ni inflar las reclamaciones por defensiva. En rutas recurrentes, la revisión anual es donde la cobertura se afina: los volúmenes del año, los cambios de ruta y la experiencia de siniestros alimentan la siguiente hoja de condiciones. La guía de revisión anual de precios explica cómo funciona la renegociación con datos.
El hábito que lo ata todo
El hábito es una línea de riesgo de una página por embarque: términos elegidos, cobertura contratada, valor declarado fijado, documentos archivados — se llena antes de que el buque zarpe y se cierra cuando la mercancía llega limpia. A los programas que llevan esa línea casi nunca les hace falta; cuando les hace falta, el expediente ya está escrito, y una pérdida en tránsito queda como debía ser — un evento asegurado con papeleo, no una disputa con historia.
Productos relacionados
Explora los productos destacados en esta guía:


¿Tienes preguntas? Consulta nuestro FAQ de Tamaños y Acabados y FAQ de Pedidos y Certificaciones.
¿Necesitas un presupuesto personalizado? Envía una consulta o explora nuestro catálogo completo de productos.